 智造号




 02:03
 04:50
 03:16
2026年前三季度,步科股份实现营收7.50亿元,同比增长47.48%;归母净利润7,055万元,同比增长58.43%。前三季度营收已超过2025年全年,利润增速快于营收增速。增长的核心驱动力来自机器人业务:该业务销售收入达4.24亿元,同比增长65.29%,占总营收比重由2023年的37.36%升至2026年前三季度的56.55%,提升19.19个百分点;机器人业务收入则由2023年的1.89亿元增至4.24亿元。公司业务重心已完成向机器人核心部件的切换。
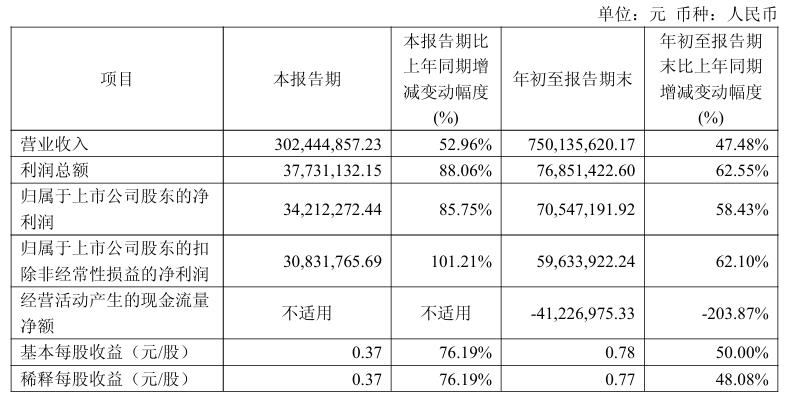
图片来源:公告截图
目前,公司已建立较为完整的机器人核心部件解决方案能力,覆盖工业移动机器人、工业机器人、协作机器人、人形机器人及泛服务机器人等领域,产品包括低压伺服系统、伺服模组、无框力矩电机、关节模组驱动器及机器人专用人机界面等,并已进入国内外头部客户供应链。
从行业看,具身智能机器人正从“演示阶段”跨入“量产阶段”,产量提升为上游零部件企业带来更多订单。以人形机器人为例,工信部数据显示,2026年上半年我国人形机器人整机产量已超4万台,全年预计突破10万台;智元机器人上半年出货9700台,9月第20000台下线,上半年营收接近20亿元。机器人本体企业产量越大,对减速器、伺服系统、控制电机等零部件的采购需求就越大,而零部件产能扩张存在爬坡周期,短期内供给偏紧,供应商议价能力相对增强。
步科股份的无框力矩电机并非起家于人形机器人,而是始于协作机器人。第一代产品上市已近十年,早于人形机器人热潮。此后,整机厂在没有改变结构的情况下,将这套无框电机方案沿用至人形机器人关节。无框电机只提供定子和转子,外壳、轴承由整机厂自行设计,电机嵌入关节内部,从而省去一层机械件,使关节更薄,走线空间也可由整机厂自由安排。这套分工在六轴协作臂上足够使用,但人形机器人将其推到了极限:单机关节数量可达数十个,各部位关节叠加后,热量集中空间内,线束还需从转子中空穿过,布线、散热和低速抖动等矛盾出现。步科第四代无框电机的五项改动——布线、电路板布局、输出性能、可靠性和温升控制——均针对这些关节工况,目标是提升散热能力、缩小体积。
步科股份在公告中表示,业绩增长主要受益于自动化行业整体需求企稳回升,叠加机器人细分赛道持续高景气,公司紧抓市场机遇,实现营业收入与净利润同比双升,经营业绩呈现稳健增长态势。
在11月9日召开的公司2026年第三季度业绩说明会上,公司回应称,常州基地自2025年5月搬入以来产能一直处于爬坡期,目前产能已趋于饱和;由于电机与集成式伺服产品销量快速增长,产能仍不能满足客户需求,公司已在常州租赁新厂房以补充产能,常州智能制造生产基地二期项目也已开工建设,预计2027年底投产。步科股份董事长、总经理唐咚在会上表示,公司无框力矩电机主要面向机器人行业客户,协作机器人方向的新项目产品验证及导入进展顺利,人形机器人方向已与多家头部客户实现批量交付。
行业融资与盈利结构也从侧面反映出上游零部件的景气度。高工咨询数据显示,2026年前三季度,中国人形机器人本体领域融资达818.2亿元,灵巧手等零部件领域融资148.3亿元。获得大额融资的本体企业为抢占市场份额、加速场景渗透,往往主动或被动压低整机售价;整机硬件毛利率多在10%左右,而减速器等核心零部件厂商毛利率约35%,上游核心部件环节的盈利水平相对更高。
未来,公司将持续围绕轮式人形机器人、双足人形机器人、四足机器人及灵巧手所需的旋转关节、直线关节电机、驱动器、编码器等方向,推进产品开发与客户验证。
来源 —— 智能制造网整理
